Domain ehif.de kaufen?
Wir ziehen mit dem Projekt
ehif.de um.
Sind Sie am Kauf der Domain
ehif.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ehif.de kaufen?
Was ist der Unterschied zwischen einem Hochregallager und einem Stapellager?
Ein Hochregallager ist ein automatisiertes Lager, in dem die Waren in Regalen bis zu einer Höhe von mehreren Metern gestapelt werden. Die Ein- und Auslagerung erfolgt durch automatische Regalbediengeräte. Ein Stapellager hingegen ist ein manuell betriebenes Lager, in dem die Waren auf Paletten gestapelt werden. Die Ein- und Auslagerung erfolgt durch Gabelstapler oder andere manuelle Geräte. **
Wie hoch darf ein Hochregallager maximal sein, ohne dass ein Statiker hinzugezogen werden muss?
Die maximale Höhe eines Hochregallagers ohne Hinzuziehen eines Statikers hängt von verschiedenen Faktoren ab, wie z.B. dem Standort, den örtlichen Bauvorschriften und den verwendeten Materialien. In der Regel liegt die maximale Höhe bei etwa 10-15 Metern. Es ist jedoch ratsam, sich immer mit den örtlichen Behörden und einem Fachmann abzustimmen, um sicherzustellen, dass alle relevanten Vorschriften und Sicherheitsstandards eingehalten werden. **

Ähnliche Suchbegriffe für Hochregallager
Top-Angebote
Produkte zum Begriff Hochregallager:
-
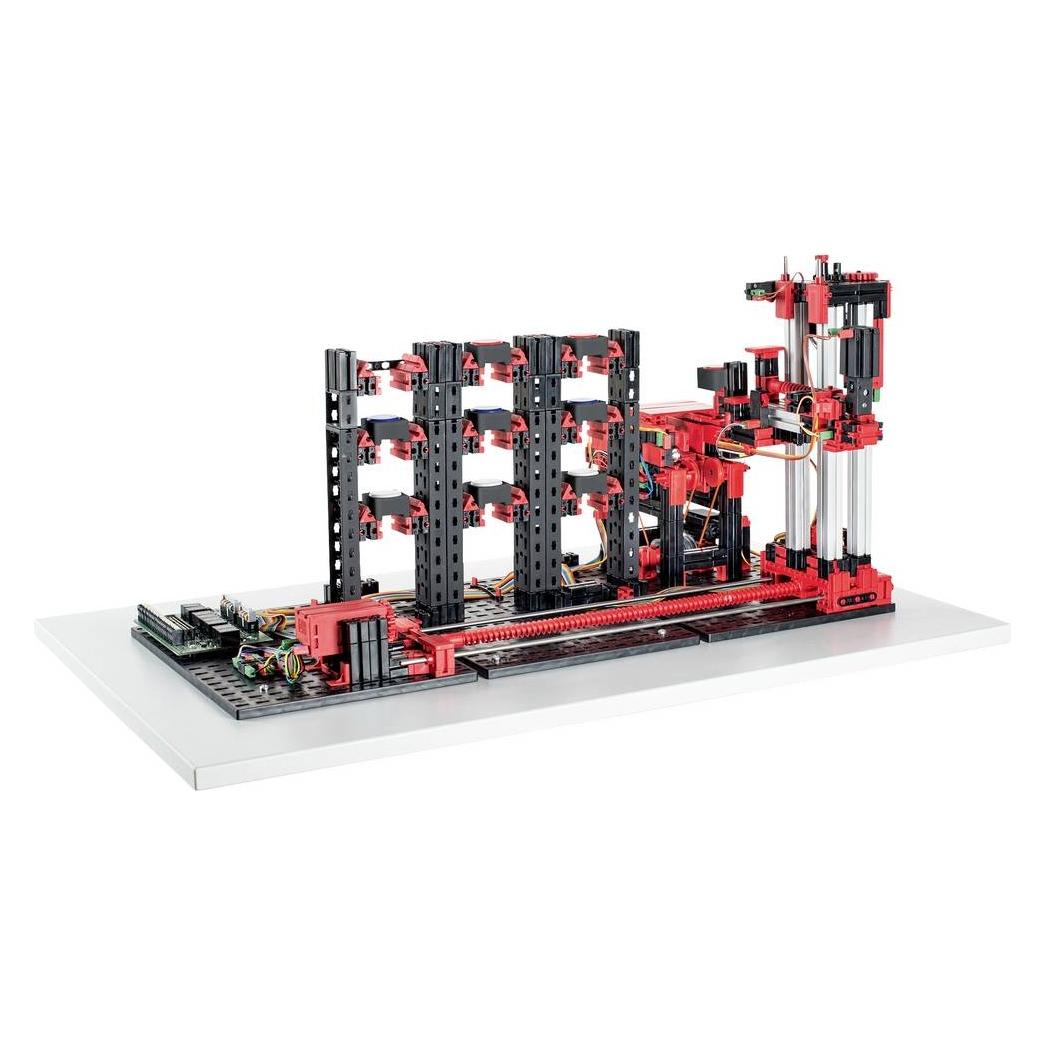
fischertechnik Automatisiertes Hochregallager 24V Simulationsmodell 24 V 536631Übergabestation mit Transportband, Regalbediengerät (RBG) zur Ein- und Auslagerung von speziellen Werkstückträgern, 9 Lagerplätze. Anschluss an die SPS Steuerung: Das Modell verfügt über eine Leiterplatte mit Relais zur Drehrichtungsumkehr der Motoren. Alle Ein- und Ausgänge sind sowohl auf Wannenstecker (26-polig, Raster 2,54mm) als auch auf Reihenklemmen mit Steckklemmanschluss (Push-In) herausgeführt.1178,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
STEINEL Bewegungsmelder IS 345 MX COM1 AP 360° weiß Hochregallager-Gänge (010492)Einleitung Der STEINEL Bewegungsmelder IS 345 MX COM1 AP 360° in Weiß ist für die Überwachung von Hochregallager-Gängen konzipiert. Eigenschaften • Konstantlichtregelung nicht vorhanden \n• Zwangseinschaltung aktiviert \n• Unterkriechschutz integriert \n• Vernetzbar für mehrere Geräte \n• Treppenlichtautomatik enthalten \n• Überbrückungsschalter vorhanden \n• Ansprechhelligkeit einstellbar mit Teach-Funktion \n• Fernbedienbar, jedoch ohne Fernbedienung im Lieferumfang \n• Montageart: Aufputz \n• Geeignet für Deckenmontage, nicht für Wandmontage \n• Werkstoff: halogenfreier Thermoplast \n• Farbe: weiß (RAL 9003) \n• Mit Signaleinheit ausgestattet Anwendung • Einsatz in Hochregallager-Gängen zur Bewegungserfassung \n• Automatische Lichtsteuerung in Industrie- und Lagerbereichen \n• Geeignet für Wand- und Deckenmontage mit 360° Erfassungswinkel Lieferumfang • 1 x Bewegungsmelder IS 345 MX COM1 AP 360° weiß (010492)125,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum lässt die Krankenkasse die Krankenversicherung ruhen?
Die Krankenkasse kann die Krankenversicherung ruhen lassen, wenn der Versicherte zum Beispiel ins Ausland zieht oder eine längere Zeit keinen Beitrag zahlt. In solchen Fällen wird die Versicherung vorübergehend ausgesetzt, bis die Voraussetzungen für eine Fortsetzung der Versicherung wieder erfüllt sind. Während der Ruhezeit besteht in der Regel kein Versicherungsschutz. **
-
Warum zahlt die Krankenkasse bzw. Versicherung nichts zu den Beerdigungskosten?
Die Krankenkasse oder Versicherung zahlt in der Regel nichts zu den Beerdigungskosten, da diese nicht zu den medizinischen Leistungen gehören. Beerdigungskosten werden normalerweise von den Hinterbliebenen oder der Familie des Verstorbenen getragen. Es gibt jedoch bestimmte Sozialleistungen oder Versicherungen, die in einigen Fällen einen Teil der Beerdigungskosten abdecken können. **
-
Warum zahlt die Krankenkasse bzw. Versicherung nichts zu den Beerdigungskosten?
Die Krankenkasse oder Versicherung zahlt in der Regel nicht für Beerdigungskosten, da diese nicht zu den medizinischen Leistungen gehören, für die sie zuständig sind. Beerdigungskosten werden normalerweise von den Hinterbliebenen oder aus dem Nachlass des Verstorbenen getragen. Es gibt jedoch spezielle Bestattungsvorsorgeversicherungen, die die Kosten für eine Beerdigung abdecken können. **
-
Was sind die Vorteile einer privaten Krankenversicherung im Vergleich zu einer gesetzlichen Krankenkasse?
Die Vorteile einer privaten Krankenversicherung im Vergleich zu einer gesetzlichen Krankenkasse sind eine schnellere Terminvergabe bei Fachärzten, eine bessere medizinische Versorgung durch Wahlleistungen und höhere Erstattungen für bestimmte Behandlungen. Zudem können individuelle Tarife und Leistungen je nach Bedarf und Budget gewählt werden. Allerdings sind die Beiträge in der privaten Krankenversicherung meist höher und der Versicherungsschutz kann im Alter teurer werden. **
Was sind die Vor- und Nachteile einer freiwilligen Krankenversicherung bei der gesetzlichen Krankenkasse?
Vorteile einer freiwilligen Krankenversicherung bei der gesetzlichen Krankenkasse sind eine umfassende medizinische Versorgung, Schutz vor hohen Arztkosten und die Möglichkeit, Leistungen wie Vorsorgeuntersuchungen in Anspruch zu nehmen. Nachteile können höhere Beiträge im Vergleich zur Pflichtversicherung, eingeschränkte Wahlfreiheit bei Leistungen und längere Wartezeiten bei Facharztterminen sein. **
Welche Leistungen und Vorteile bietet die gesetzliche Krankenkasse im Vergleich zur privaten Krankenversicherung?
Die gesetzliche Krankenkasse bietet eine umfassende Grundversorgung für alle Versicherten, unabhhängig von Einkommen oder Gesundheitszustand. Zudem gibt es keine Risikozuschläge oder Ausschlüsse für Vorerkrankungen. Die Beiträge richten sich nach dem Einkommen und sind solidarisch finanziert. **
Top-Angebote
Produkte zum Begriff Hochregallager:
-
FALLER 130987 H0 Hochregallager, Ep. VInnovative Logistik! Mehrgassiger Hochregallagerblock für die vollautomatisierte Abwicklung von Warenbewegungen bei optimalem Raumnutzungsgrad. Für den Warenzulauf und -ausgang befinden sich Rampentore an der blauen Stahlkonstruktion mit Trapezprofil, Tageslichtbändern und einer Außentreppe an der Stirnseite. Für eine Vergrößerung der Lagerfläche können mehrere Bausätze des Modells hinter- oder nebeneinander gebaut werden.345 x 132 x 154 mmDieser Bausatz enthält: 185 Einzelteile in 4 Farben, Fensterfolie, 1 Deko und 1 Bauanleitung. Verwenden Sie zum Basteln FALLER - Plastikkleber.64,50 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
fischertechnik Automatisiertes Hochregallager 24V Simulationsmodell 24 V 536631Übergabestation mit Transportband, Regalbediengerät (RBG) zur Ein- und Auslagerung von speziellen Werkstückträgern, 9 Lagerplätze. Anschluss an die SPS Steuerung: Das Modell verfügt über eine Leiterplatte mit Relais zur Drehrichtungsumkehr der Motoren. Alle Ein- und Ausgänge sind sowohl auf Wannenstecker (26-polig, Raster 2,54mm) als auch auf Reihenklemmen mit Steckklemmanschluss (Push-In) herausgeführt.1178,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
STEINEL Bewegungsmelder IS 345 MX COM1 AP 360° weiß Hochregallager-Gänge (010492)Einleitung Der STEINEL Bewegungsmelder IS 345 MX COM1 AP 360° in Weiß ist für die Überwachung von Hochregallager-Gängen konzipiert. Eigenschaften • Konstantlichtregelung nicht vorhanden \n• Zwangseinschaltung aktiviert \n• Unterkriechschutz integriert \n• Vernetzbar für mehrere Geräte \n• Treppenlichtautomatik enthalten \n• Überbrückungsschalter vorhanden \n• Ansprechhelligkeit einstellbar mit Teach-Funktion \n• Fernbedienbar, jedoch ohne Fernbedienung im Lieferumfang \n• Montageart: Aufputz \n• Geeignet für Deckenmontage, nicht für Wandmontage \n• Werkstoff: halogenfreier Thermoplast \n• Farbe: weiß (RAL 9003) \n• Mit Signaleinheit ausgestattet Anwendung • Einsatz in Hochregallager-Gängen zur Bewegungserfassung \n• Automatische Lichtsteuerung in Industrie- und Lagerbereichen \n• Geeignet für Wand- und Deckenmontage mit 360° Erfassungswinkel Lieferumfang • 1 x Bewegungsmelder IS 345 MX COM1 AP 360° weiß (010492)125,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einem Hochregallager und einem Stapellager?
Ein Hochregallager ist ein automatisiertes Lager, in dem die Waren in Regalen bis zu einer Höhe von mehreren Metern gestapelt werden. Die Ein- und Auslagerung erfolgt durch automatische Regalbediengeräte. Ein Stapellager hingegen ist ein manuell betriebenes Lager, in dem die Waren auf Paletten gestapelt werden. Die Ein- und Auslagerung erfolgt durch Gabelstapler oder andere manuelle Geräte. **
-
Wie hoch darf ein Hochregallager maximal sein, ohne dass ein Statiker hinzugezogen werden muss?
Die maximale Höhe eines Hochregallagers ohne Hinzuziehen eines Statikers hängt von verschiedenen Faktoren ab, wie z.B. dem Standort, den örtlichen Bauvorschriften und den verwendeten Materialien. In der Regel liegt die maximale Höhe bei etwa 10-15 Metern. Es ist jedoch ratsam, sich immer mit den örtlichen Behörden und einem Fachmann abzustimmen, um sicherzustellen, dass alle relevanten Vorschriften und Sicherheitsstandards eingehalten werden. **
-
Warum lässt die Krankenkasse die Krankenversicherung ruhen?
Die Krankenkasse kann die Krankenversicherung ruhen lassen, wenn der Versicherte zum Beispiel ins Ausland zieht oder eine längere Zeit keinen Beitrag zahlt. In solchen Fällen wird die Versicherung vorübergehend ausgesetzt, bis die Voraussetzungen für eine Fortsetzung der Versicherung wieder erfüllt sind. Während der Ruhezeit besteht in der Regel kein Versicherungsschutz. **
-
Warum zahlt die Krankenkasse bzw. Versicherung nichts zu den Beerdigungskosten?
Die Krankenkasse oder Versicherung zahlt in der Regel nichts zu den Beerdigungskosten, da diese nicht zu den medizinischen Leistungen gehören. Beerdigungskosten werden normalerweise von den Hinterbliebenen oder der Familie des Verstorbenen getragen. Es gibt jedoch bestimmte Sozialleistungen oder Versicherungen, die in einigen Fällen einen Teil der Beerdigungskosten abdecken können. **
Ähnliche Suchbegriffe für Hochregallager
-
Transparenz im GesundheitswesenTransparenz im Gesundheitswesen , Aus Sicht von Patientinnen und Patienten erscheint das Gesundheitswesen oft undurchsichtig. Wer ist eigentlich wofür zuständig? Soll ich mich wirklich operieren lassen? Was kann ich überhaupt selbst entscheiden und woran soll ich mich dabei orientieren? Die Komplexität des Systems und die strukturelle Informations-Asymmetrie überfordern und verunsichern viele Menschen und führen nicht selten zu einem Gefühl der Ohnmacht. Zwar ist der Zugang zu medizinischem Wissen über digitale Medien heute leicht, die Menge der Informationen aber riesig und unübersichtlich. In dieser Informationsflut können viele nicht mehr zwischen relevant und unwichtig, zwischen wissenschaftlich fundiert und irreführend unterscheiden. Auch die Leistungserbringer leiden unter der Intransparenz des Gesundheitswesens. Fehlende Informationen und der nicht funktionierende Datenaustausch kosten nicht nur viel Zeit, sie erschweren auch Diagnostik und Therapieentscheidungen und gefährden im schlimmsten Fall die Gesundheit und das Leben der Patientinnen und Patienten. Mehr Transparenz und der Zugang zu vollständigen, strukturierten Patientendaten für die Behandelnden könnten zahlreiche Menschenleben retten, die Behandlungsqualität steigern und zugleich die Effizienz der Versorgung verbessern. Für Patientinnen und Patienten sind der Zugang zu wissenschaftlich fundierter und verständlicher Information sowie die Transparenz über Abläufe und Zuständigkeiten eine wesentliche Voraussetzung für mündige Entscheidungen. Dieses Buch beleuchtet das Ziel größerer Transparenz von verschiedenen Seiten: Beiträge aus Medizin und Gesundheitswissenschaften, aus Ökonomie, Philosophie und Politikwissenschaft beschreiben das weite Feld der Transparenz in Gesundheit und Gesellschaft. Wesentliche Defizite im Gesundheitssystem werden aufgedeckt und die daraus resultierenden Herausforderungen für Behandelte, Behandelnde, Kostenträger und Gesundheitspolitik dargestellt. Darauf aufbauend werden wichtige Handlungsfelder und verschiedene Lösungsansätze behandelt. "Transparenz im Gesundheitswesen" ist Begleiter und Orientierungshilfe im unabdingbaren Transformationsprozess hin zu mehr Transparenz, Evidenz und Qualität im deutschen Gesundheitswesen. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20240207, Beilage: Englisch Broschur, Redaktion: Straub, Christoph, Abbildungen: 50 farbige Abbildungen, 10 schwarz-weiße Tabellen, Keyword: BARMER; Orientierung; Gesundheitspolitik; Christoph Straub, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Heilkunde~Humanmedizin~Medizin, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 165, Höhe: 23, Gewicht: 870, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum zahlt die Krankenkasse bzw. Versicherung nichts zu den Beerdigungskosten?
Die Krankenkasse oder Versicherung zahlt in der Regel nicht für Beerdigungskosten, da diese nicht zu den medizinischen Leistungen gehören, für die sie zuständig sind. Beerdigungskosten werden normalerweise von den Hinterbliebenen oder aus dem Nachlass des Verstorbenen getragen. Es gibt jedoch spezielle Bestattungsvorsorgeversicherungen, die die Kosten für eine Beerdigung abdecken können. **
-
Was sind die Vorteile einer privaten Krankenversicherung im Vergleich zu einer gesetzlichen Krankenkasse?
Die Vorteile einer privaten Krankenversicherung im Vergleich zu einer gesetzlichen Krankenkasse sind eine schnellere Terminvergabe bei Fachärzten, eine bessere medizinische Versorgung durch Wahlleistungen und höhere Erstattungen für bestimmte Behandlungen. Zudem können individuelle Tarife und Leistungen je nach Bedarf und Budget gewählt werden. Allerdings sind die Beiträge in der privaten Krankenversicherung meist höher und der Versicherungsschutz kann im Alter teurer werden. **
-
Was sind die Vor- und Nachteile einer freiwilligen Krankenversicherung bei der gesetzlichen Krankenkasse?
Vorteile einer freiwilligen Krankenversicherung bei der gesetzlichen Krankenkasse sind eine umfassende medizinische Versorgung, Schutz vor hohen Arztkosten und die Möglichkeit, Leistungen wie Vorsorgeuntersuchungen in Anspruch zu nehmen. Nachteile können höhere Beiträge im Vergleich zur Pflichtversicherung, eingeschränkte Wahlfreiheit bei Leistungen und längere Wartezeiten bei Facharztterminen sein. **
-
Welche Leistungen und Vorteile bietet die gesetzliche Krankenkasse im Vergleich zur privaten Krankenversicherung?
Die gesetzliche Krankenkasse bietet eine umfassende Grundversorgung für alle Versicherten, unabhhängig von Einkommen oder Gesundheitszustand. Zudem gibt es keine Risikozuschläge oder Ausschlüsse für Vorerkrankungen. Die Beiträge richten sich nach dem Einkommen und sind solidarisch finanziert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.